
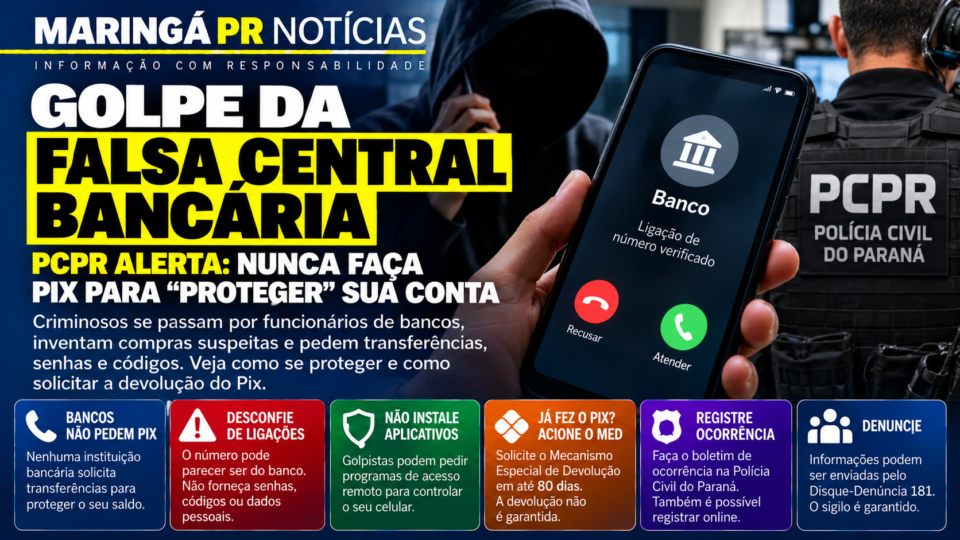
Criminosos fingem representar bancos, inventam compras suspeitas e pedem transferências para falsas contas de segurança. Banco Central permite contestação pelo MED em até 80 dias, mas devolução depende da análise da fraude e de valores disponíveis.
MARINGÁ — O golpe da falsa central bancária voltou a motivar um alerta da Polícia Civil do Paraná (PCPR), publicado na sexta-feira, 16 de outubro de 2026. A fraude começa quando um criminoso telefona ou envia uma mensagem fingindo ser funcionário de uma instituição financeira. Em seguida, informa que houve uma compra suspeita ou tentativa de invasão e convence o cliente a transferir dinheiro por Pix para uma suposta conta de segurança.
A operação apresentada como proteção é, na verdade, parte do golpe.
Segundo a PCPR, os criminosos também podem solicitar senhas, códigos de autenticação e a instalação de aplicativos que permitem acesso remoto ao celular da vítima.
O alerta vale para todo o Paraná e traz orientações úteis aos moradores de Maringá, Sarandi, Paiçandu e demais municípios da região.
Entretanto, o comunicado não apresenta quantidade de vítimas ou valores desviados especificamente em Maringá. Por isso, não é possível atribuir números locais a esse novo alerta.
A investigação do Maringá PR Notícias também analisou as regras atualizadas do Banco Central sobre o Mecanismo Especial de Devolução (MED), ferramenta que permite contestar transferências por Pix em situações de fraude.
Uma das informações mais importantes é que o mecanismo pode ser solicitado mesmo quando a própria vítima realizou a transferência após ser enganada.
Como funciona o golpe da falsa central bancária?
A fraude costuma começar com uma comunicação aparentemente profissional.
O golpista se apresenta como atendente de banco e informa que detectou uma compra suspeita, uma tentativa de acesso indevido ou algum problema na conta.
Em seguida, utiliza termos financeiros e apresenta uma solução urgente.
A pessoa precisa fazer um Pix para uma conta indicada pelo falso atendente, supostamente para proteger o saldo.
Entretanto, nenhuma instituição bancária legítima exige que um cliente transfira o próprio dinheiro para outra conta como procedimento de segurança.
O delegado Fernando Garbelini, citado no alerta da PCPR, reforça que bancos não solicitam transferências para proteger valores depositados.
A estratégia utiliza a chamada engenharia social, modalidade de manipulação em que o criminoso explora medo, urgência e confiança para induzir decisões prejudiciais.
Assim, a vítima pode acabar transferindo dinheiro voluntariamente, mas em decorrência de informações fraudulentas.
O número da ligação pode parecer ser do banco?
Sim.
A PCPR alerta que o número exibido no celular pode aparentar pertencer a uma instituição financeira.
Por isso, o identificador da chamada não deve ser tratado como prova suficiente de autenticidade.
Em algumas fraudes, criminosos conseguem falsificar ou mascarar as informações apresentadas no visor, prática conhecida como spoofing.
Consequentemente, mesmo quando o telefone parece ser de uma agência ou central de atendimento, o cidadão não deve fornecer senhas, códigos de confirmação ou dados bancários sigilosos.
A orientação da Polícia Civil é encerrar a chamada e procurar o banco de maneira independente.
O cliente pode utilizar o aplicativo oficial da instituição ou consultar os contatos disponibilizados no próprio site do banco.
Também é importante não utilizar telefones ou links enviados durante a conversa suspeita.
Aplicativos de acesso remoto representam outro risco
Além das transferências, os golpistas podem orientar a instalação de aplicativos com a justificativa de realizar uma verificação de segurança.
Alguns programas legítimos permitem compartilhar a tela ou controlar remotamente determinados recursos do aparelho.
Entretanto, quando utilizados por criminosos, esses recursos podem facilitar o acesso indevido às informações bancárias e pessoais.
A PCPR alerta que esses aplicativos podem permitir que o fraudador acompanhe ou controle operações realizadas no dispositivo.
Por isso, o cliente não deve instalar programas por orientação de alguém que ligou inesperadamente afirmando representar o banco.
Também não deve compartilhar senhas, códigos de autenticação recebidos por SMS ou solicitações de aprovação de operações que não iniciou.
O que fazer imediatamente depois de cair no golpe?
A primeira providência é interromper o contato com o criminoso.
Depois disso, a vítima deve acessar o aplicativo oficial do banco ou procurar sua central legítima de atendimento.
É necessário comunicar o ocorrido e solicitar a abertura do Mecanismo Especial de Devolução do Pix.
Além disso, a pessoa deve guardar o comprovante da transferência, com valor, data, horário e informações disponíveis sobre o destinatário.
Também é importante registrar boletim de ocorrência na Polícia Civil.
Se o criminoso conseguiu acesso remoto ao celular, a vítima deve comunicar esse fato ao banco e solicitar medidas de proteção da conta.
Quando houver suspeita de comprometimento de senhas, é recomendável alterá-las a partir de um aparelho confiável.
Entretanto, não é necessário esperar a conclusão do boletim de ocorrência para procurar o banco.
A orientação oficial é agir o mais rapidamente possível.
O que é o Mecanismo Especial de Devolução do Pix?
O Mecanismo Especial de Devolução, conhecido pela sigla MED, foi criado pelo Banco Central para facilitar a recuperação de valores transferidos em situações de fraude ou determinadas falhas operacionais.
O procedimento funciona exclusivamente no sistema Pix.
Para acioná-lo, a vítima deve comunicar a fraude à instituição financeira de onde saiu o dinheiro.
O banco, então, avalia o enquadramento da ocorrência e inicia os procedimentos de contestação.
As instituições envolvidas podem bloquear valores disponíveis nas contas relacionadas à suspeita.
Entretanto, o MED não funciona como cancelamento automático de qualquer Pix realizado.
A devolução dependerá das regras aplicáveis, da avaliação da fraude e da existência de recursos recuperáveis.
Qual é o prazo de 80 dias para solicitar o MED?
O Banco Central estabelece um prazo de até 80 dias, contados da data da transação, para solicitar o MED em situações de fraude, golpe ou crime.
Contudo, esse é o prazo máximo para abertura da contestação.
Ele não significa que a vítima deva esperar vários dias para procurar o banco.
Quanto mais rapidamente a fraude for comunicada, maiores podem ser as possibilidades de localizar recursos ainda disponíveis.
Assim, quem realizou um Pix para uma falsa conta de segurança deve procurar imediatamente a instituição financeira.
Também deve guardar o protocolo de atendimento e acompanhar a solicitação no aplicativo bancário.
Quem fez o Pix por vontade própria também pode pedir devolução?
Sim, desde que a transferência tenha ocorrido em decorrência de uma fraude enquadrada nas regras do mecanismo.
O Guia de Implementação do MED, publicado pelo Banco Central, esclarece que a contestação pode abranger pagamentos autorizados pela própria vítima após manipulação criminosa.
Isso inclui situações em que o fraudador utiliza falsa identidade ou engenharia social para convencer a pessoa a transferir valores.
Portanto, ter digitado a própria senha ou confirmado a operação não exclui automaticamente a possibilidade de solicitar o MED.
Entretanto, o pedido não representa garantia de ressarcimento.
As instituições ainda deverão examinar as circunstâncias e verificar se existem recursos que possam ser devolvidos.
Como funciona o bloqueio do dinheiro?
Depois da comunicação da fraude, a instituição do pagador inicia o procedimento aplicável de contestação.
O mecanismo permite identificar contas envolvidas na transação suspeita.
Conforme as orientações atualizadas do Banco Central, também pode haver rastreamento de transferências subsequentes realizadas com os recursos desviados.
Assim, a análise não fica necessariamente limitada à primeira conta que recebeu o Pix.
As instituições relacionadas à suspeita podem bloquear valores disponíveis, respeitando o limite da transação contestada e as demais condições do mecanismo.
A análise das notificações de fraude ocorre em até sete dias.
Se a fraude não for confirmada, os recursos bloqueados deverão ser liberados, conforme o procedimento.
Por outro lado, quando a fraude é confirmada e existem recursos recuperáveis, poderá ocorrer devolução integral ou parcial.
Quanto tempo demora para o banco devolver o Pix?
É importante distinguir três prazos.
O primeiro é o limite de 80 dias para solicitar o mecanismo.
O segundo corresponde à análise da suspeita de fraude pelas instituições, com prazo de até sete dias.
O Banco Central também informa prazo de até 96 horas após a análise para devolução dos valores cabíveis, dentro do fluxo aplicável.
Na comunicação mais recente sobre as regras do MED, a autoridade monetária também faz referência a até 11 dias para a instituição informar o resultado da contestação.
Entretanto, esses prazos não representam uma promessa de que todo Pix contestado será devolvido em 11 dias.
A devolução depende da confirmação da fraude e da disponibilidade de dinheiro que possa ser recuperado.
O MED consegue recuperar dinheiro transferido para outras contas?
O Banco Central aprimorou o mecanismo para permitir a identificação de movimentações subsequentes relacionadas ao valor originalmente desviado.
Assim, caso o fraudador tenha encaminhado o dinheiro para outras contas, o procedimento poderá identificar participantes envolvidos no caminho das transferências.
Entretanto, esse rastreamento não garante que o dinheiro será encontrado.
Se os valores não estiverem disponíveis para bloqueio e recuperação, a vítima poderá receber apenas parte do prejuízo ou não conseguir ressarcimento pelo MED.
Além disso, as regras protegem terceiros de boa-fé e exigem avaliação da suspeita de fraude.
Por isso, nenhum banco ou intermediário deve prometer devolução integral garantida apenas porque a contestação foi registrada.
Quando o MED não pode ser utilizado?
O MED não substitui todos os mecanismos de resolução de problemas comerciais.
Segundo o Banco Central, o procedimento não se aplica, em regra, a erros simples de envio para o destinatário errado, arrependimento de pagamento ou desacordo comercial sem fraude demonstrada.
Também existem restrições relacionadas a valores recebidos por terceiros de boa-fé.
Entretanto, essas situações precisam ser diferenciadas de golpes verdadeiros.
Por exemplo, uma compra fraudulenta, na qual o suposto vendedor utiliza informações falsas para receber dinheiro, pode exigir avaliação diferente de um atraso comum na entrega de um produto.
Assim, o consumidor deve relatar os fatos corretamente ao banco.
Não é recomendável omitir informações ou utilizar uma justificativa falsa para tentar obter uma devolução.
Como registrar boletim de ocorrência em Maringá?
A Polícia Civil do Paraná disponibiliza registro eletrônico de boletim de ocorrência para casos que se enquadrem na modalidade de estelionato ocorridos no Estado.
O serviço é gratuito e pode ser acessado pelo portal oficial:
https://www.policiacivil.pr.gov.br/BO
A vítima também pode procurar uma delegacia presencialmente.
No registro, é importante informar os dados disponíveis sobre a fraude, incluindo valor transferido, data e horário, informações da conta recebedora, números de telefone e mensagens utilizadas pelos criminosos.
Além disso, comprovantes bancários e capturas de tela podem contribuir para a apuração.
A PCPR informa que denúncias e informações capazes de auxiliar investigações também podem ser encaminhadas pelo telefone 181.
Entretanto, o Disque-Denúncia não substitui o pedido de MED ao banco nem o registro formal da ocorrência.
E se o banco negar a devolução?
Caso o pedido seja recusado, o consumidor pode solicitar informações sobre a decisão e guardar o protocolo de atendimento.
Depois, pode procurar a ouvidoria da instituição financeira para questionar a análise.
O Banco Central também orienta que, quando a situação não for resolvida, a vítima poderá registrar reclamação na autoridade monetária, buscar o Procon ou procurar o Poder Judiciário, conforme as circunstâncias.
Entretanto, uma reclamação apresentada ao Banco Central não significa, automaticamente, que a instituição será obrigada a devolver o valor.
Dependendo do caso, a apuração da responsabilidade e eventual reparação do prejuízo poderão exigir outras medidas administrativas ou judiciais.
O que fazer se o criminoso instalou um aplicativo no celular?
Nesse caso, a vítima deve informar imediatamente ao banco que houve possível comprometimento do aparelho.
Também é importante interromper eventuais sessões de acesso remoto e evitar realizar operações bancárias em um dispositivo sob suspeita de controle indevido.
As senhas devem ser alteradas a partir de um aparelho confiável.
Além disso, o usuário deve revisar aplicativos instalados e permissões concedidas.
Se necessário, poderá procurar assistência técnica confiável para remover programas suspeitos e verificar a segurança do sistema.
Esses cuidados são importantes porque o risco pode continuar mesmo depois do encerramento da ligação.
Como reconhecer uma falsa central bancária?
A PCPR destaca sinais que merecem atenção.
Um dos principais é o pedido para transferir dinheiro a uma conta indicada como segura.
Outro sinal de alerta é a exigência de compartilhar senha, código de autenticação ou instalar aplicativo durante uma ligação inesperada.
Também é comum que os criminosos afirmem que o cliente perderá todo o saldo caso não tome uma decisão imediatamente.
Portanto, a recomendação é desconfiar de urgências impostas por atendentes desconhecidos.
Mesmo que o número pareça legítimo, o cliente deve encerrar o contato e procurar o banco diretamente.
Além disso, é recomendável utilizar recursos de proteção oferecidos pela própria instituição, como notificações de movimentação, autenticação adicional e limites de transferência adequados ao perfil de uso.
Há registros confirmados desse golpe em Maringá?
O comunicado de 16 de outubro de 2026 não apresenta dados municipais.
Portanto, não é possível afirmar quantas pessoas foram vítimas desse tipo de golpe em Maringá, Sarandi ou Paiçandu com base nesse alerta.
O Maringá PR Notícias já publicou reportagens anteriores sobre centrais falsas, golpes de funcionários bancários e outras modalidades de fraude.
Entretanto, esses casos históricos não devem ser utilizados como se representassem o balanço atual das ocorrências.
O objetivo desta reportagem é oferecer orientação preventiva e explicar o procedimento oficial disponível para vítimas de transferências fraudulentas.
Canais oficiais para moradores de Maringá e região
Banco da vítima: aplicativo oficial ou central de atendimento da própria instituição, para contestação da transferência e solicitação do MED.
Polícia Civil do Paraná: https://www.policiacivil.pr.gov.br/BO
Orientações do Banco Central sobre o MED: https://bcb.gov.br/meubc/faqs/p/o-que-e-e-como-funciona-o-mecanismo-especial-de-devolucao-med
Orientações para vítimas de golpes com Pix: https://www.bcb.gov.br/meubc/faqs/p/vitima-fez-um-pix-e-caiu-em-um-golpe
Disque-Denúncia da PCPR: 181.
A orientação final é não aguardar o término das investigações policiais para procurar o banco.
O pedido de contestação deve ser realizado o mais rapidamente possível.
Leia também no Maringá PR Notícias
- PC do Paraná prende três por central falsa de teleatendimento.
- Mulher perde R$ 83 mil em fraude de falsos funcionários bancários.
- Golpe do falso advogado cresce no Paraná: veja como se proteger em Maringá.
Fontes oficiais e transparência
- Polícia Civil do Paraná — alerta de 16 de outubro de 2026.
- Agência Estadual de Notícias — comunicado e fotografia oficial.
- Banco Central — Mecanismo Especial de Devolução, orientação atualizada em setembro de 2026.
- Banco Central — Guia de implementação do MED.
- Banco Central — Atualização de segurança do Pix e orientação para contestação.
- PCPR — Registro oficial de boletim de ocorrência por estelionato.
Redação Maringá PR Notícias
Apuração realizada em 17 de outubro de 2026.
Nota de transparência: o alerta da Polícia Civil tem abrangência estadual e não apresenta estatísticas específicas de vítimas em Maringá. Os procedimentos, prazos e limitações do MED foram conferidos nas orientações atualizadas do Banco Central. O mecanismo não garante devolução integral ou automática de valores. A fotografia da PCPR utilizada como referência editorial é de Fábio Dias/EPR, disponibilizada na Agência Estadual de Notícias em galeria identificada como Creative Commons CC0. A imagem representa a atuação institucional da polícia, não uma operação ou prisão diretamente relacionada ao alerta.
